Financement humanitaire : sources, mécanismes et crise de 2025
- Page mise à jour le13 novembre 2026

La manière dont se finance l’action humanitaire (d’où il provient, où il va et comment il y parvient) détermine, en grande partie, l’ampleur de la réponse que l’on peut offrir face aux crises et aux urgences. Les mécanismes de financement humanitaire déterminent aussi en grande partie la manière dont se déroulent les actions, qui les met en œuvre et bon nombre des dilemmes éthiques qu’il faudra affronter.
Pourtant, le financement humanitaire reste toujours loin de couvrir tous les besoins. Ce problème s’est aggravé depuis 2023, jusqu’à atteindre une dimension catastrophique à partir de 2025, l’année où les coupes dans les budgets de l’action humanitaire ont plongé le secteur dans une crise sans précédent, à partir de laquelle les voies du financement humanitaire, désormais réduit, se sont transformées.
Table des matières :
D’où provient le financement de l’action humanitaire ?
Traditionnellement, 80 % du financement humanitaire provenait de contributions volontaires de pays bailleurs, à travers leurs agences de coopération et d’aide internationale. Le reste, environ 20 %, provenait de bailleurs privés : entreprises, fondations et particuliers comme vous et moi.
Entre les pays bailleurs, il y a aussi toujours eu d’importantes disparités. Si l’on regarde la répartition des contributions, quelques pays se détachent du reste. Entre 2020 et 2024, en moyenne, sur l’ensemble des fonds publics pour la réponse aux crises humanitaires, les États-Unis ont apporté environ 35,8 %. Ils étaient suivis, à bonne distance, par l’Allemagne (11,6 %), la Commission européenne (8,4 %) et d’autres pays bailleurs comme l’Arabie saoudite (4,9 %), le Royaume-Uni (4,7 %), le Japon (3,7 %) ou la Suède (3,1 %) (OCHA, n.d.-a).
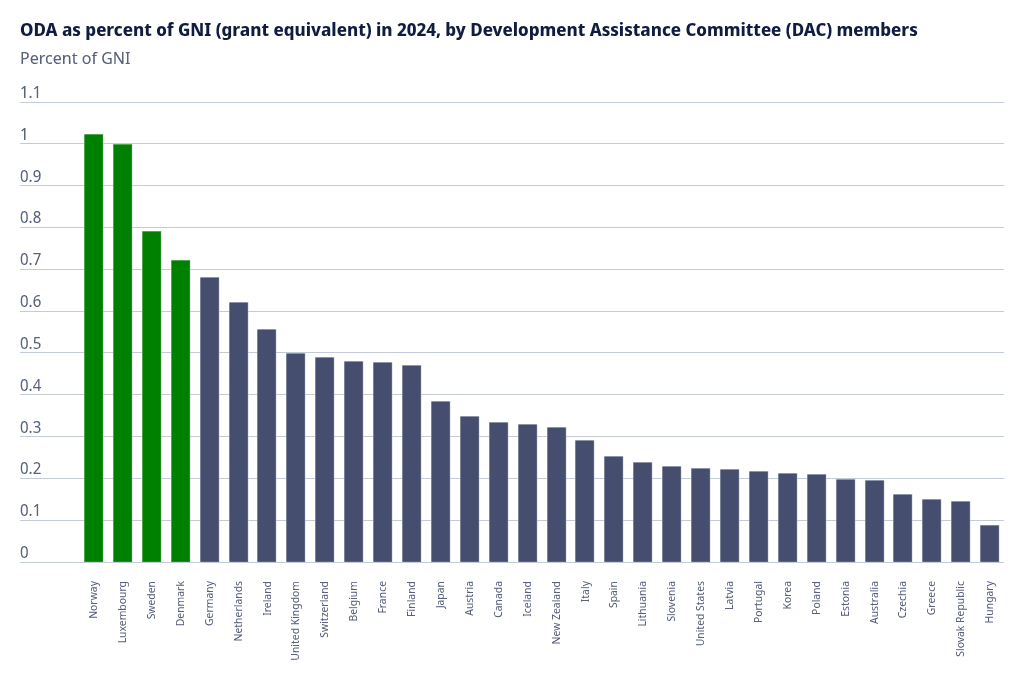
Ces contributions représentent en tout cas un faible pourcentage de l’aide publique au développement (APD) et un pourcentage encore plus faible du produit intérieur brut des pays bailleurs (van Teutem & Arriagada, 2025). Concrètement, seuls 12 % à 18 % de l’APD sont généralement consacrés à l’action humanitaire. À leur tour, en 2024, seuls quatre pays (la Norvège, le Luxembourg, la Suède et le Danemark) ont consacré plus de 0,7 % de leur produit intérieur brut à l’aide publique au développement (un engagement volontaire pris dans les années 1970 par les pays bailleurs, mais jamais atteint). D’autres pays bailleurs, comme les États-Unis, n’ont consacré que 0,23 % de leur produit intérieur brut à l’aide internationale (OECD, n.d.).
Où va le financement humanitaire ?
Les bailleurs peuvent choisir l’affectation de leurs contributions
Le Bureau de la coordination des affaires humanitaires (OCHA) des Nations Unies et les équipes humanitaires de chaque pays, avec l’appui et la participation de l’ensemble des acteurs humanitaires, publient des documents clés qui servent d’orientation pour la mobilisation de ressources et la priorisation du financement humanitaire disponible. Ce sont les Aperçus des besoins humanitaires et les Plans de réponse humanitaire, ainsi que leurs versions mondiales.
Les bailleurs humanitaires ont la liberté de choisir vers quels pays, acteurs et interventions ils dirigent leurs contributions. Généralement, entre 50 % et 70 % du financement humanitaire est dirigé vers des projets alignés sur les priorités des Plans de réponse humanitaire, élaborés de manière coordonnée (IECAH & MSF, 2025).
Les contributions ne sont pas réparties proportionnellement aux besoins des différents pays. Les différences dans le nombre de personnes ayant besoin d’une aide humanitaire n’expliquent que 55 % de la variation du financement reçu (Yuksel, 2026), tandis que les 45 % restants dépendent d’autres facteurs, comme la visibilité médiatique ou les relations politiques et commerciales avec les bailleurs de fonds. Entre 2021 et 2025, par exemple, les puissances coloniales ont accordé 64 % de financement humanitaire en plus à leurs anciennes colonies, par rapport aux autres pays bénéficiaires (Yuksel, 2026).
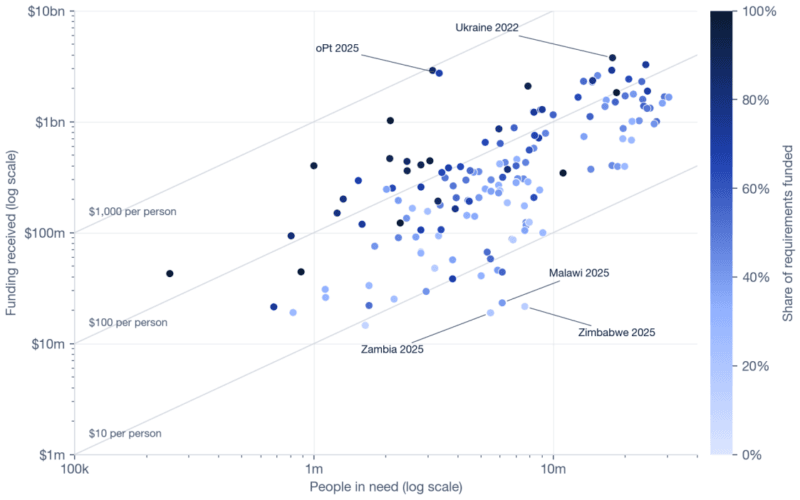
Généralement, les ressources mobilisées ne suffisent pas non plus à couvrir l’ensemble des besoins des plans coordonnés. En 2024, par exemple, seuls 51 % des fonds demandés dans ces plans ont été atteints, et si dans des pays comme le Liban, l’Ukraine ou le Soudan, la barre des 70 % a été dépassée, dans d’autres, comme la Syrie ou l’Éthiopie, on n’a même pas atteint 40 %. En 2025, en outre, en raison de la chute drastique du financement humanitaire, à peine 30 % des fonds requis ont été obtenus pour l’ensemble des plans coordonnés de réponse humanitaire (Pearson et al., 2025).
Les contributions sont parfois versées directement à des partenaires de mise en œuvre choisis par les bailleurs. Dans d’autres cas, les agences de coopération internationale des pays bailleurs gèrent des appels à projets ouverts, dans lesquels elles indiquent leurs priorités, leurs exigences et leurs critères d’éligibilité. Pour pouvoir prétendre à ces appels, les organisations humanitaires doivent évaluer les besoins de la population, identifier les actions nécessaires pour y répondre et les refléter dans la proposition qu’elles remettent. Si elles reçoivent finalement le financement, elles doivent l’utiliser pour ce qu’elles avaient indiqué et le justifier correctement, selon la réglementation du bailleur. Entre 80 % et 90 % du financement humanitaire est affecté (ou earmarked) à un usage exclusif dans des projets prédéfinis (Stoddard et al., 2017).
Le financement humanitaire couvre aussi les coûts indirects des organisations
La plupart des mécanismes de financement humanitaire permettent de consacrer un faible pourcentage du budget à la couverture des coûts indirects (overheads), nécessaires au maintien de la capacité de fonctionnement général des organisations.
Les organisations ont besoin de ce financement pour couvrir des dépenses structurelles, faire face à des risques ou à des dépenses imprévues, ou se préparer à répondre à d’éventuelles crises. Le pourcentage consacré à ces overheads est généralement faible, autour de 5-10 %, même s’il dépend de chaque organisation et des accords qu’elle conclut avec les bailleurs (Girling-Morris, 2022).
Lorsque l’organisation qui reçoit le financement directement (et qui est responsable de l’utiliser correctement et d’en rendre compte) travaille avec d’autres acteurs agissant comme partenaires de mise en œuvre, le financement de leurs overheads se négocie entre les deux parties, si les bailleurs le permettent. Selon les cas, les partenaires de mise en œuvre peuvent recevoir des contributions supplémentaires pour couvrir ces coûts indirects, partager le montant disponible avec le partenaire principal ou inclure certaines de ces dépenses comme coûts directs du projet (Girling-Morris, 2022).
Logiquement, le fait que le financement des organisations humanitaires couvre uniquement les coûts directs ou aussi les coûts indirects importe beaucoup. La flexibilité qu’apportent les overheads conditionne en grande partie le niveau d’autonomie et la capacité de réponse que les ONG parviennent à développer (Pearson & Rieger, 2026). Pourtant, bailleurs et agences les réduisent souvent au nom de l’efficience (Stoddard et al., 2017). Sans ces ressources, les ONG, surtout locales, sont contraintes de moins bien payer leur personnel et d’investir moins dans la gestion des risques, et rencontrent plus de difficultés à satisfaire les exigences d’autres bailleurs (Girling-Morris, 2022).
Quelles organisations reçoivent les fonds destinés à l’aide humanitaire ?
Bien que le chiffre varie chaque année, en 2024 59 % du financement humanitaire ont eu pour destinataire direct une agence des Nations Unies, d’après les informations disponibles dans le Financial Tracking Service d’OCHA (OCHA, n.d.-a).
Parmi toutes les agences des Nations Unies, celles qui ont reçu le plus de fonds ont été le Programme alimentaire mondial, le HCR et l’UNICEF. À elles trois, elles ont reçu cette année-là 75 % du financement directement destiné aux agences des Nations Unies et 44 % du financement humanitaire direct mondial. Il importe de comprendre que ces agences signent généralement des contrats avec d’autres ONG internationales et locales, qui agissent comme partenaires de mise en œuvre et reçoivent une fraction du financement de manière indirecte.
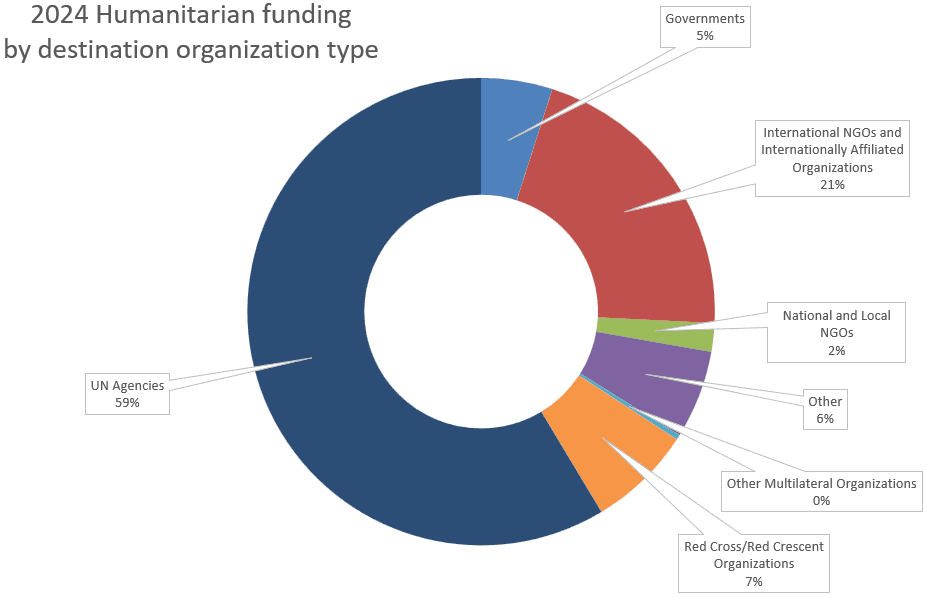
Selon la même source, en 2024, 7 % du financement humanitaire ont eu pour destinataire direct une organisation de la Croix-Rouge et du Croissant-Rouge. Le Comité international de la Croix-Rouge a reçu 1 678 millions de dollars, tandis que les différentes Sociétés de la Croix-Rouge et du Croissant-Rouge et leur Fédération internationale ont reçu au total 988 millions.
En 2024, les ONG internationales ont été destinataires directes de 21 % du financement humanitaire (OCHA, n.d.-a) :
- Trois ONG internationales ont reçu plus de 300 millions de dollars chacune : le Norwegian Refugee Council, Save the Children et l’International Rescue Committee.
- Neuf autres ONG internationales ont reçu entre 100 et 250 millions de dollars : le Danish Refugee Council, Acted, Action Against Hunger International, Mercy Corps, CARE International, Qatar Charity, Solidarités International, Catholic Relief Services et Deutsche Welthungerhilfe.
- La plupart des ONG internationales ont reçu des contributions bien moindres.
Les ONG locales et nationales n’ont reçu en 2024 que 2 % du financement humanitaire direct (OCHA, n.d.-a). On estime que, en comptabilisant à la fois le financement humanitaire direct et indirect, les ONG nationales et locales ont reçu en 2024 un total de 1,9 million de dollars, ce qui équivaut à 5,1 % de l’ensemble du financement humanitaire mondial (Pearson & Rieger, 2026).
Une partie du financement pour la réponse aux urgences est destinée à des fonds communs gérés par OCHA
Les fonds humanitaires communs gérés par OCHA comprennent le Fonds central pour les interventions d’urgence des Nations Unies (CERF) et les Fonds communs par pays (CBPF).
Le Fonds central pour les interventions d’urgence des Nations Unies (Central Emergency Response Fund ou CERF) a été établi en 1991 et amélioré en 2005 (United Nations, n.d.). C’est un fonds mondial géré par l’Emergency Relief Coordinator (ERC) pour répondre rapidement aux crises humanitaires aiguës ou contribuer à financer la réponse humanitaire dans des urgences qui n’ont pas reçu un financement suffisant par d’autres voies. Son montant a été fixé initialement à 50 millions de dollars par an, mais il a crû progressivement jusqu’à atteindre 576 millions de dollars en 2024. Le CERF ne peut financer directement que des agences des Nations Unies, bien que celles-ci puissent ensuite sous-traiter à des ONG internationales et nationales comme partenaires de mise en œuvre. De fait, environ 25 % du CERF finissent par être mis en œuvre par des ONG locales.
Les Fonds communs par pays (Country-Based Pooled Funds ou CBPF), en revanche, sont établis lorsque surviennent de nouvelles urgences humanitaires ou que les urgences existantes se détériorent. Ils sont gérés par le Humanitarian Coordinator (HC) du pays et servent à financer des actions du Plan de réponse humanitaire du pays ou à répondre à des urgences imprévues (OCHA, n.d.-b). Les CBPF couvrent plus de 20 pays, avec un volume total cumulé qui a atteint un maximum de 1 340 millions de dollars en 2022, même si le chiffre est descendu à 871 millions en 2025. Ces fonds peuvent, eux, financer directement des ONG locales, sans intermédiaires (OCHA, 2023). De fait, le pourcentage de financement direct aux ONG locales par ces fonds est passé de 26,3 % en 2020 à 45,5 % en 2025 (OCHA, 2025b).
Bien que, traditionnellement, le financement par cette voie n’ait représenté qu’une petite fraction du financement humanitaire, la situation a changé radicalement en 2026 (OCHA, n.d.-a). Entre 2023 et 2025, seuls cinq pays bailleurs (les Pays-Bas, la Belgique, le Royaume-Uni, l’Irlande et le Danemark) ont canalisé par cette voie plus de 20 % de leurs contributions au cours de l’une de ces années. Durant ces années, les États-Unis ont pratiquement ignoré cette voie (1,5 % de l’ensemble de leur financement en 2023 et 0,7 % en 2024). Pourtant, en 2026, les États-Unis ont canalisé par cette voie la quasi-totalité de leur financement humanitaire, très réduit par rapport aux années précédentes. Les contributions des bailleurs à ces fonds n’ont jamais été affectées (earmarked) à des projets ou à des organisations spécifiques, même si l’on ne connaît pas encore l’impact que le changement de la stratégie de financement humanitaire des États-Unis pourra avoir à cet égard (Loy, 2026).
Qu’est-ce que la crise mondiale du financement humanitaire ?
On appelle crise mondiale du financement humanitaire l’effondrement abrupt des fonds internationaux destinés à l’action humanitaire survenu en 2025. Cette année-là, les coupes drastiques des États-Unis et d’autres grands bailleurs ont réduit le financement disponible de près de 40 %. Le financement humanitaire avait toujours été insuffisant (Humanitarian Funding Forecast, 2025), mais cette chute soudaine, à un moment de besoins record, a débordé la capacité de réponse du système, donnant lieu à une crise qui, pour beaucoup, est aussi une crise de légitimité du système humanitaire lui-même.
Une réduction soudaine et sans précédent des fonds
Le volume annuel du financement humanitaire varie chaque année. En 2016, il se situait autour de 22 600 millions de dollars. À partir de là, ce volume a augmenté progressivement jusqu’en 2021, atteignant 30 900 millions de dollars. Après cela, la détérioration des crises en Ukraine, en Afghanistan et en Afrique de l’Est a entraîné un brusque changement de tendance. En réponse à l’augmentation des besoins humanitaires de la population, le financement humanitaire annuel a atteint en 2022 son maximum historique : 43 300 millions de dollars.
Cette tendance, loin de se maintenir, a changé rapidement (Pearson et al., 2025). En 2023 et 2024, le financement humanitaire est descendu à 37 100 millions de dollars, et en 2025 il s’est effondré, tombant à 27 700 millions de dollars (OCHA, n.d.-a). Cette brusque réduction du financement de l’action humanitaire mondiale a été la conséquence directe des coupes drastiques de plusieurs pays, parmi lesquels se sont distingués les États-Unis. En une seule année, ce pays est passé de 14 125 millions de dollars apportés à l’action humanitaire en 2024 à seulement 3 423 millions en 2025 ; 75,8 % de moins. D’autres pays ont aussi réduit significativement leurs contributions cette même année, comme l’Allemagne (57 % de moins), le Royaume-Uni (48 % de moins) ou la France (45 % de moins) (ALNAP, 2025).
Un impact catastrophique dans le monde entier
L’impact de cette réduction du financement a été catastrophique, et les exemples se répètent partout sur le globe. En 2025, deux famines ont été déclarées (pour la première fois en un siècle) à Gaza et au Soudan, et 25 millions de personnes de plus que l’année précédente n’ont pas reçu l’assistance humanitaire dont elles avaient besoin.
Dans des pays comme la Syrie, les efforts pour passer d’une très longue crise humanitaire à une nouvelle étape de reconstruction et de relèvement ont été gelés faute de fonds (Islamic Relief Worldwide, 2025). En même temps, les rations alimentaires pour la population rohingya du plus grand camp de personnes réfugiées du monde (Cox’s Bazar, au Bangladesh) ont été réduites à moins de la moitié (Ahmed & Shaikh Azizur Rahman, 2025).
Au Liban, le HCR a dû annoncer brusquement la fin de la prise en charge des coûts d’hospitalisation des personnes réfugiées arrivées de Syrie (UNHCR, 2025). Un autre exemple est celui de l’aide humanitaire au Mozambique, qui a été réduite de moitié entre 2024 et 2025. Là, la population atteinte par l’action humanitaire a diminué de 33 % entre 2024 et 2025 (OCHA, 2025a).
La crise mondiale du financement de l’action humanitaire de 2025 est aussi morale et de légitimité
L’Emergency Relief Coordinator lui-même, Tom Fletcher, parle d’une crise qui est aussi morale et de légitimité en un temps d’apathie mondiale, de brutalité, d’impunité et d’indifférence (OCHA, 2025c).
Cela a conduit à proposer une ambitieuse réforme radicale du système (la remise à zéro humanitaire), une agressive hyperpriorisation des besoins dans l’Aperçu mondial des besoins humanitaires de 2026 (OCHA, 2025c), et de profonds changements dans les organisations humanitaires (MOPAN, 2025).
🧠 Réfléchissez avant de continuer
Si le financement humanitaire est conditionné par les intérêts géopolitiques de ceux qui l’apportent, le système humanitaire peut-il être véritablement indépendant, et comment cette dépendance structurelle pourrait-elle être réduite ?
- 1Réfléchissez et écrivez votre réponse.
- 2Cliquez sur « Copier et ouvrir ».
- 3Collez-la pour recevoir un retour.
📚 Voici le Gemini Notebook de ce thème. Il s'appuie uniquement sur des références soigneusement sélectionnées. | Qu’est-ce que Gemini Notebook ?
La crise financière humanitaire de 2025 a exposé d’autres grandes faiblesses chroniques du modèle
Il ne s’agit pas seulement d’une réduction des fonds. L’augmentation critique de l’écart existant entre les besoins humanitaires et l’argent disponible pour y faire face a mis en évidence d’importants défauts et limites du modèle de financement humanitaire, de son architecture et de ses mécanismes. Et ce, malgré les multiples recommandations (Norwegian Refugee Council, 2024) et réformes proposées au fil des ans (Grand Bargain Caucus on Quality Funding, 2022).
Le financement humanitaire a toujours été rigide et très fragmenté
La fragmentation du système est une réalité. Chaque pays bailleur a ses propres mécanismes, procédures, priorités et délais pour le financement humanitaire. En outre, la plupart des appels à financement sont destinés à la réponse rapide ou ont des cycles annuels et sont fortement circonscrits à des priorités, des secteurs, des objectifs et des actions spécifiques, définis dans des projets.
Dans la plupart des cas, le pourcentage de financement pluriannuel que reçoivent les organisations humanitaires ne dépasse pas 20 % de leur total (et il est moindre pour les ONG et les acteurs nationaux et locaux). Cela engendre une forte charge de travail consacrée à la formulation de propositions (dont une partie seulement finit par être financée) et laisse peu de flexibilité pour planifier des programmes cohérents dans les crises humanitaires prolongées ou pour adapter un projet à une réalité changeante (International Rescue Committee, 2020).
Le financement humanitaire est inégalement réparti
D’une part, et malgré les efforts du système humanitaire pour améliorer sa coordination et la priorisation de réponses humanitaires fondées sur les besoins, les bailleurs continuent de faire une grande partie de leurs contributions selon des intérêts géopolitiques. Les alliances stratégiques, la proximité culturelle ou les priorités de sécurité nationale des gouvernements les plus puissants dominent les décisions de financement, au-dessus de l’impératif humanitaire et des analyses des besoins.
D’autre part, le modèle privilégie le financement direct des grands acteurs humanitaires, principalement les agences des Nations Unies, avant les ONG internationales, et bien avant les ONG nationales et locales. Cela engendre de grandes inefficacités et limite l’autonomie et la capacité des ONG locales, qui ne parviennent guère à accéder au financement que de manière indirecte, en étant recrutées comme partenaires de mise en œuvre. Résultat, de nombreuses ONG locales rencontrent d’énormes difficultés à soutenir leur structure de base, à maintenir la capacité nécessaire pour identifier et formuler de nouveaux projets et à pouvoir continuer à concourir au prochain cycle de financement.
Les réformes humanitaires précédentes n’ont pas obtenu les changements dont le modèle avait besoin
Tant la Good Humanitarian Donorship Initiative de 2003 (Good Humanitarian Donorship, 2018) que le Grand Bargain de 2016 et ses actualisations ont proposé des réformes qui ne se sont pas concrétisées. Elles comprennent l’augmentation du financement pluriannuel, du financement non affecté à des fins spécifiques (non earmarked) et du financement direct et de qualité dirigé vers des acteurs nationaux et locaux. On a aussi souligné la nécessité d’améliorer la transparence, la redevabilité et la traçabilité de l’aide (Development Initiatives & OCHA, 2017).
Pourtant, les avancées ont été lentes et incomplètes (Swithern, 2024). Certains bailleurs ont augmenté le financement pluriannuel, mais sa disponibilité (surtout pour les ONG locales) restait limitée même avant la crise de 2025. De même, améliorer la flexibilité de l’aide reste une tâche à accomplir.
Ces engagements n’ont pas été atteints au niveau espéré au cours d’une décennie d’augmentation progressive du financement humanitaire. Maintenant que le scénario a changé, avec une réduction drastique des fonds et une hyperpriorisation des urgences les plus aiguës, les priorités des nouvelles réformes semblent aussi avoir changé. La localisation et le renforcement et l’investissement dans les Country-Based Pooled Funds semblent être des clés de la nouvelle agenda, de même que la réduction des doublons et de la bureaucratie, mais le financement pluriannuel passe au second plan.
En même temps, face à l’insuffisance du financement humanitaire, les acteurs humanitaires explorent des mécanismes alternatifs de financement humanitaire. Parmi eux se distinguent des options fondées sur la dette, les prêts et les garanties, qui ouvrent de nouvelles possibilités, même s’il existe du scepticisme sur leur potentiel et que le succès n’est, en aucun cas, garanti.
Existe-t-il des alternatives innovantes aux modèles de financement humanitaire traditionnels ?
Les problèmes du modèle de financement humanitaire n’ont pas émergé en 2025 : ils étaient déjà étudiés et analysés depuis des années (ODI, 2024). En parallèle, on a cherché à évoluer vers de nouvelles alternatives et leur application à petite échelle. Il s’agit principalement de fonds d’impact (Farber et al., 2024), de modèles fondés sur l’assurance, du financement participatif (crowdfunding) et de l’application de fonds mondiaux public-privé pour l’action humanitaire (Chapagain, 2023), ainsi que du rapprochement avec des bailleurs alternatifs aux bailleurs occidentaux traditionnels ou avec de nouveaux récits et messages (Pearson, 2024).
Articles liés sur le blog :
Pourtant, aucune de ces alternatives ne semble suffisante ni suffisamment alternative. Beaucoup sont difficiles à mettre à l’échelle et d’autres se révèlent complexes et restent hors de portée des organisations moyennes et petites. Surtout, elles continuent de dépendre du caractère volontaire de bailleurs publics et privés et non de contributions obligatoires, un soutien bien plus fiable.
Références
- Ahmed, K., & Shaikh Azizur Rahman. (2025, March 6). World Food Programme halves food rations for Rohingya in Bangladesh. The Guardian. https://www.theguardian.com/global-development/2025/mar/06/world-food-programme-food-rations-rohingya-bangladesh
- ALNAP. (2025). Humanitarian year in review: Shocks and reverberations. ODI Global/ALNAP. https://alnap.org/help-library/resources/humanitarian-year-in-review-shocks-and-reverberations-e-report/
- Chapagain, J. (2023). The untapped potential of innovative financing and humanitarian organizations. International Federation of Red Cross and Red Crescent Societies. https://www.ifrc.org/article/untapped-potential-innovative-financing-and-humanitarian-organizations
- Development Initiatives & United Nations Office for the Coordination of Humanitarian Affairs. (2017). Improving humanitarian transparency with the International Aid Transparency Initiative (IATI) and the UNOCHA Financial Tracking Service (FTS) [Background paper]. https://www.unocha.org/publications/report/world/improving-humanitarian-transparency-international-aid-transparency-initiative-iati-and
- Farber, V., Reichert, P., Martin, M., & Coderque Galligo, J. L. (2024). Humanitarian impact finance: Instruments & approaches. IMD Center for Social Innovation. https://www.imd.org/research-knowledge/finance/reports/navigating-humanitarian-impact-finance/
- Girling-Morris, F. (2022). Overhead cost allocation in the humanitarian sector [IASC Research Report]. Inter-Agency Standing Committee. https://interagencystandingcommittee.org/sites/default/files/migrated/2022-11/IASC%20Research%20report_Overhead%20Cost%20Allocation%20in%20the%20Humanitarian%20Sector.pdf
- Good Humanitarian Donorship. (2018). 24 principles and good practice of humanitarian donorship. https://www.ghdinitiative.org/assets/files/GHD%20Principles%20and%20Good%20Practice/GHD%20Principles.pdf
- Grand Bargain Caucus on Quality Funding. (2022, July). Grand Bargain Quality Funding Caucus: Outcome document. Inter-Agency Standing Committee. https://interagencystandingcommittee.org/grand-bargain-official-website/grand-bargain-quality-funding-caucus-concludes-new-funding-commitments
- Humanitarian Funding Forecast. (2025, November 21). Underfunded Crisis Index. https://humanitarianfundingforecast.org/index-underfunded-crisis/
- Instituto de Estudios sobre Conflictos y Acción Humanitaria & Médicos Sin Fronteras. (2025). La acción humanitaria en 2024-25: Un sistema en crisis, entre recortes, búsqueda de legitimidad y necesidad de reformas urgentes. https://iecah.org/informe-la-accion-humanitaria-en-2024-2025-un-sistema-en-crisis-entre-recortes-busqueda-de-legitimidad-y-necesidad-de-reformas-urgentes/
- International Rescue Committee. (2020). A win-win: Multi-year flexible funding is better for people and better value for donors. https://www.rescue.org/report/win-win-multi-year-flexible-funding-better-people-and-better-value-donors-0
- Islamic Relief Worldwide. (2025, December 5). One year on, Syria needs more international support to rebuild and recover. https://islamic-relief.org/news/one-year-on-syria-needs-more-international-support-to-rebuild-and-recover/
- Loy, I. (2026, March 16). Inklings: HNPW and the politics of pooled funds. The New Humanitarian. https://www.thenewhumanitarian.org/newsletter/2026/03/16/inklings-hnpw-and-politics-pooled-funds
- MOPAN. (2025). Mapping of multilateral organisations’ response to the current funding environment [Thematic brief: Multilateral effectiveness in a shifting landscape]. https://www.mopan.org/en/our-work/performance-insights/multilateral-effectiveness-in-a-shifting-landscape/mapping-thematic-brief.html
- ODI. (2024). Humanitarian innovative financing in fragile settings: Taking stock and charting the road ahead. ODI Global. https://media.odi.org/documents/ODI_Humanitarian_innovative_financing.pdf
- Organisation for Economic Co-operation and Development. (n.d.). Official development assistance (ODA). https://www.oecd.org/en/topics/official-development-assistance-oda.html
- Norwegian Refugee Council. (2024, July 23). Catalogue of quality funding practices to the humanitarian response (2nd ed.). https://www.nrc.no/resources/reports/catalogue-of-quality-funding-practices-to-the-humanitarian-response/
- Pearson, M. (2024, April 30). New money? What the numbers say about «non-traditional» aid donors. The New Humanitarian. https://www.thenewhumanitarian.org/analysis/2024/04/30/new-money-what-numbers-say-about-non-traditional-aid-donors
- Pearson, M., Girling-Morris, F., & Nelson-Pollard, S. (2025). Global humanitarian assistance report 2025. ALNAP. https://alnap.org/help-library/resources/global-humanitarian-assistance-gha-report-2025-e-report/
- Pearson, M., & Rieger, N. (2026). The state of international humanitarian funding to local and national actors (HPG Report). ODI Global. https://odi.org/en/publications/the-state-of-international-humanitarian-funding-to-local-and-national-actors/
- Stoddard, A., Poole, L., Taylor, G., & Willits-King, B. (2017). Efficiency and inefficiency in humanitarian financing. Humanitarian Outcomes. https://humanitarianoutcomes.org/publications/efficiency-and-inefficiency-humanitarian-financing
- Swithern, S. (2024). Revitalising the Good Humanitarian Donorship Initiative: A 20-year review. ODI Global. https://odi.org/en/publications/revitalising-the-good-humanitarian-donorship-initiative-a-20-year-review/
- United Nations High Commissioner for Refugees. (2025). Lebanon public health factsheet: January–August 2025. https://www.acnur.org/co/sites/default/files/2025-10/UNHCR%20LBN_Health%20Factsheet%20.pdf
- United Nations. (n.d.). Central Emergency Response Fund (CERF). https://cerf.un.org/
- United Nations Office for the Coordination of Humanitarian Affairs. (2023). Country-based pooled funds global guidelines. https://www.unocha.org/publications/report/world/country-based-pooled-funds-global-guidelines-enar
- United Nations Office for the Coordination of Humanitarian Affairs. (2025a). Global Humanitarian Overview 2026. https://humanitarianaction.info/document/global-humanitarian-overview-2026
- United Nations Office for the Coordination of Humanitarian Affairs. (2025b). Country-based pooled funds and regional humanitarian pooled funds 2024 in review. https://www.unocha.org/publications/report/world/country-based-pooled-funds-and-regional-humanitarian-pooled-funds-2024-review
- United Nations Office for the Coordination of Humanitarian Affairs. (2025c). Message from Emergency Relief Coordinator Tom Fletcher to the humanitarian community [Humanitarian reset]. https://www.unocha.org/news/humanitarian-reset
- United Nations Office for the Coordination of Humanitarian Affairs. (n.d.-a). Financial Tracking Service. https://fts.unocha.org/
- United Nations Office for the Coordination of Humanitarian Affairs. (n.d.-b). Country-based pooled funds. https://www.unocha.org/country-based-pooled-funds
- van Teutem, S., & Arriagada, P. (2025, April 14). What is foreign aid? How «Official Development Assistance» is measured. Our World in Data. https://ourworldindata.org/what-is-foreign-aid
- Yuksel, U. (2026, November 12). Humanitarian funding and needs, 2021 to 2025: Coverage, colonial ties and asylum. PRISM, Protection, Risk & Impact Severity Monitor. https://www.prismonitor.eu/insights/analysis/humanitarian-funding-and-needs-2021-to-2025-coverage-colonial-ties-and-asylum
Comment citer cette page
Abarca, B. (13 novembre 2026). Financement humanitaire : sources, mécanismes et crise de 2025. Salud Everywhere. https://saludeverywhere.com/fr/action-humanitaire-et-cooperation/financement-humanitaire/
Gemini Notebook
Consultez les références bibliographiques de cette page dans ce Gemini Notebook.