Couverture sanitaire universelle : définition, progrès et pièges sur le chemin
- Page mise à jour le10 novembre 2026
La couverture sanitaire universelle consiste à faire en sorte que toutes les personnes aient accès à l’ensemble des services de santé de qualité dont elles ont besoin, quand et où elles en ont besoin, sans subir de difficultés financières pour cela. Cet objectif est aujourd’hui adopté par des pays et des acteurs de la santé mondiale de tous types dans leurs politiques et leurs réformes ; qui plus est, il constitue l’Objectif de développement durable 3.8.
En pratique, chaque pays part d’une situation et affronte des difficultés complètement différentes pour poursuivre la couverture sanitaire universelle, ce qui explique de grandes différences dans les résultats atteints. En outre, ces dernières années, la couverture des services ne s’est pas seulement pas améliorée dans bon nombre de ces pays, mais les dépenses de santé catastrophiques à la charge des ménages ont augmenté de façon significative. Face à ces problèmes, les gouvernements prennent parfois des raccourcis, alternatifs aux principes essentiels de la couverture sanitaire universelle, qui peuvent être pleins de pièges.
Table des matières :
Qu’est-ce que la couverture sanitaire universelle ?
Vingt ans de promotion d’un financement de la santé plus équitable
Au cours des vingt dernières années, de grands jalons ont favorisé l’adoption d’objectifs liés à la couverture sanitaire universelle. Parmi eux figure la résolution 58.33 de l’Assemblée mondiale de la Santé de 2005. C’était la première fois que l’on invitait clairement les États membres à investir dans le prépaiement et à développer des modèles de financement de la santé fondés sur la mutualisation des fonds et le partage des risques. Pourquoi ? Pour réduire la dépendance aux paiements directs, qui créent de l’inéquité et de la pauvreté.
Cette résolution a été suivie du Rapport sur la santé dans le monde 2010. Il y est détaillé comment les pays peuvent modifier leurs modèles de financement de la santé pour progresser vers la couverture universelle et comment les acteurs de la coopération internationale peuvent les y aider, en particulier les pays les plus pauvres.
À partir de ce moment sont apparus bien d’autres rapports, prises de position, politiques et alliances en faveur de la couverture sanitaire universelle.
La couverture sanitaire universelle a trois dimensions
Le rapport de 2010 a aussi présenté le célèbre schéma qui montre la couverture sanitaire universelle sous la forme d’une boîte à trois dimensions :
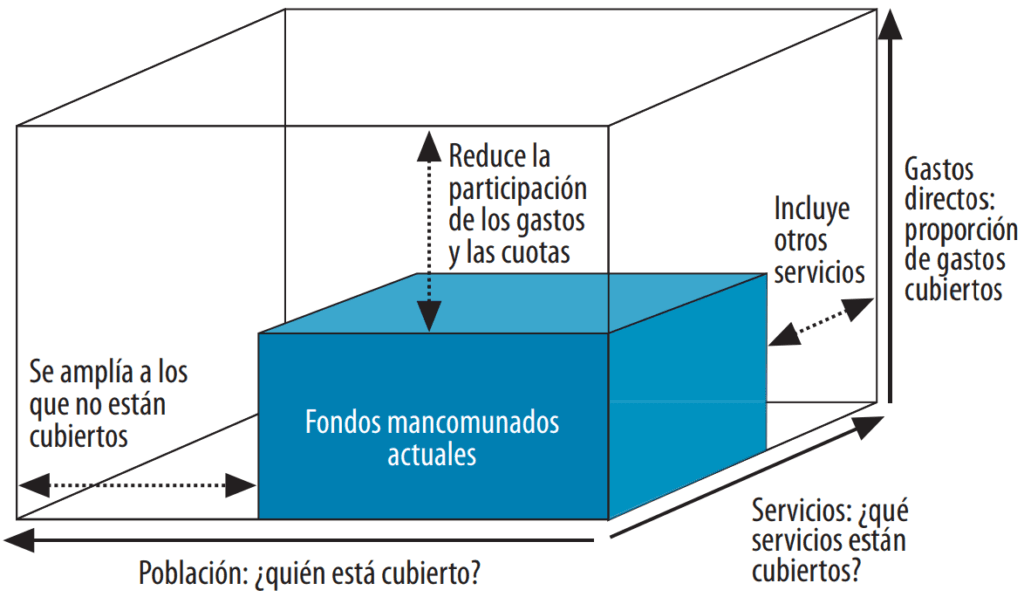
Selon ce modèle, pour atteindre la couverture sanitaire universelle, il faut prendre les mesures nécessaires pour que :
- Les fonds mutualisés couvrent toutes les dépenses de santé, de sorte qu’il ne reste aucune dépense directe à couvrir par des paiements directs à la charge des personnes.
- De tous les services de santé possibles dont on peut avoir besoin tout au long de la vie, y compris la promotion, la prévention, le diagnostic, le traitement, la réadaptation et les soins palliatifs.
- Pour toutes les personnes, y compris celles qui contribuent à ces fonds mutualisés par les impôts et les cotisations et celles qui, parce qu’elles sont pauvres, ne peuvent apporter aucune contribution.
Par conséquent, il ne peut y avoir de couverture sanitaire universelle si l’assurance maladie nationale laisse de côté une partie de la population parce qu’elle ne peut pas contribuer aux fonds mutualisés. Elle ne peut pas non plus exister si les personnes usagères doivent payer directement une grande partie des coûts directs des soins de santé qu’elles reçoivent. Enfin, cet objectif ne peut pas non plus être atteint si le réseau de services et son accessibilité sont insuffisants pour les zones rurales et dispersées, ou si la qualité des services ne suffit pas à résoudre les problèmes de santé, par exemple.
C’est pourquoi chaque pays doit analyser de façon critique le volume que représente sa « boîte bleue » de fonds mutualisés, dans quelle(s) dimension(s) il est le plus loin d’atteindre l’universalité et quelles étapes il doit franchir pour y parvenir et la maintenir dans le temps.
Les différents parcours vers la couverture sanitaire universelle
Dans les pays les plus riches, l’assurance maladie nationale est venue avec l’industrialisation
La révolution industrielle des XVIIIᵉ et XIXᵉ siècles a changé la manière de concevoir la santé dans certaines nations, comme un bien collectif nécessaire à la productivité et au développement. Les autorités de sociétés fortement industrialisées comme l’Allemagne, la France, le Japon ou l’Empire russe (même avant l’existence de l’Union soviétique) ont compris que, pour que l’économie progresse, les travailleurs avaient besoin d’une assurance adéquate contre les blessures et les maladies, souscrite par l’intermédiaire des employeurs ou directement auprès de l’État. Ainsi, les premières idées de couverture de santé de la population ont presque été un résultat « naturel » des avancées technologiques et économiques de l’époque. Ces initiatives se sont consolidées dans la seconde moitié du XXᵉ siècle dans la plupart de ces pays, après la Seconde Guerre mondiale, avec la mise en place de services de santé nationaux et de systèmes de soins médicaux universels.
D’une manière ou d’une autre, tous ces pays, à l’exception bien connue des États-Unis, ont à un moment donné décidé de développer des mécanismes de prépaiement pour toute la population, comme approche principale de leurs systèmes de santé. Ils l’ont fait par les recettes fiscales ou par des contributions obligatoires des employeurs et des personnes employées. Aujourd’hui, les principales menaces pour la couverture sanitaire universelle dans ces pays tiennent aux politiques discriminatoires qui excluent les migrants sans papiers ou les personnes sans emploi, à l’influence du secteur privé qui mine la viabilité financière du secteur public, et aux intérêts de partis politiques qui cherchent à délégitimer socialement le système public de santé.
La démocratie a aussi apporté des réformes, mais avec une plus grande inégalité de départ
Dans bien d’autres pays, une deuxième vague de réformes des systèmes de santé nationaux vers la couverture sanitaire universelle est survenue avec l’arrivée de la démocratie dans les décennies 1980 et 1990. C’est le cas de nombreux pays latino-américains et des Philippines, par exemple.
Toutefois, les facteurs qui ont poussé la réforme de santé dans ces pays et leur situation de départ étaient très différents de ceux du premier groupe. C’est pourquoi les dynamiques et les systèmes de santé qui en ont résulté ont aussi été très différents. La caractéristique commune de ces pays a été l’inégalité entre de larges segments de la population dans leur accès aux soins médicaux et la forte pénétration du secteur privé, tant dans la prestation des soins de santé que dans la gestion de l’assurance.
Dans les pays les plus pauvres, le changement est encore à venir
Au début du XXIᵉ siècle a commencé une troisième vague de réformes de santé vers la couverture sanitaire universelle dans les pays les plus en retard. Cela a coïncidé avec le lancement des Objectifs du Millénaire pour le développement en 2000, qui comprenaient des objectifs liés à l’accès universel aux services de santé maternelle. C’est aussi le moment où voyaient le jour de nouvelles initiatives de santé mondiale liées au VIH/sida, puis un changement, relatif, de leurs approches vers l’appui aux systèmes de santé. Avec tout cela, le discours de la couverture sanitaire universelle a commencé à imprégner les forums, les déclarations et les discours politiques.
Ce dernier groupe de nations comprend de nombreux pays d’Afrique subsaharienne. Dans ces pays, on n’a commencé que récemment à lancer de nouveaux filets de sécurité sociale et systèmes de protection sociale visant à atteindre la couverture sanitaire universelle. Ces pays disposent toutefois de bien moins de ressources économiques que les pays européens, asiatiques et latino-américains lorsqu’ils ont lancé leurs systèmes respectifs. Cela impose d’importantes limites aux résultats qu’ils obtiennent. En outre, ils partent de systèmes de santé présentant d’importantes faiblesses en matière de développement, de réglementation, de ressources humaines et d’équipement. Leurs administrations publiques ont aussi une faible capacité fiscale pour collecter les impôts et les cotisations qui financeraient l’investissement public en santé.
🧠 Réfléchissez avant de continuer
Pensez à chacune des trois dimensions de la couverture sanitaire universelle (population, services et dépenses directes couvertes). Quels défis peuvent exister dans un contexte de crise humanitaire complexe pour progresser dans chacune d’elles ?
- 1Réfléchissez et écrivez votre réponse.
- 2Cliquez sur « Copier et ouvrir ».
- 3Collez-la pour recevoir un retour.
📚 Voici le Gemini Notebook de ce thème. Il s'appuie uniquement sur des références soigneusement sélectionnées. | Qu’est-ce que Gemini Notebook ?
Y a-t-il aujourd’hui une couverture sanitaire universelle dans le monde ?
Niveaux actuels de couverture des services et de protection financière
Bien que des progrès évidents aient été réalisés, les progrès se sont ralentis depuis 2015. De plus, l’incertitude pour 2026 et les années suivantes est maximale, en raison des coupes dans l’aide internationale et de la crise du personnel de santé. L’indice mondial de couverture des services est passé de 54 % en 2000 à 68 % en 2015, mais en 2023 il n’a atteint que 71 %, et l’on estime qu’il ne dépassera pas 74 % en 2030. Aujourd’hui, 4,6 milliards de personnes n’ont pas pleinement accès aux services de santé essentiels. Si l’on ventile en outre cet accès par type de service de santé, on constate aussi la stagnation de la santé materno-infantile, de la santé reproductive et sexuelle, et que ce qui touche aux maladies non transmissibles reste très en retrait.
En matière de protection financière face aux dépenses de santé, il y a aussi eu des améliorations, mais bien plus timides et désormais plus lentes elles aussi. Les difficultés financières mondiales liées aux dépenses à la charge des ménages sont passées de 34 % en 2000 à 26 % en 2022, et l’on ne s’attend pas à ce qu’elles passent sous 24 % en 2030. Autrement dit, on estime qu’en 2030, une personne sur 4 dans le monde devra faire face à des dépenses de santé élevées et appauvrissantes. Les données montrent aussi que le principal déterminant d’une forte dépense de santé à la charge des ménages est constitué par les médicaments, qui peuvent atteindre 60 % des dépenses de santé des familles les plus démunies.
Implications pour les politiques publiques de santé
Bien que les données précédentes doivent être interprétées selon les chiffres, le contexte et le système de santé propres à chaque pays, il existe des implications clés pertinentes pour tous. Elles comprennent la priorité de garantir des soins de santé gratuits pour les personnes aux ressources les plus faibles, de renforcer les mécanismes de prépaiement, de se concentrer sur la réduction des dépenses à la charge des ménages en médicaments et de veiller à ne pas négliger les services de santé pour les maladies chroniques et les soins palliatifs.
Le rapport mondial de suivi de la couverture sanitaire universelle de 2025 souligne aussi l’importance de miser, avec un engagement politique, sur les soins primaires et les politiques multisectorielles, en évitant de tomber dans des raccourcis inadéquats qui compromettent l’équité en santé. D’autres initiatives soulignent en outre que les belles paroles des politiques de santé orientées vers la couverture universelle ne suffisent pas, alors qu’un tiers des pays ne suivent pas activement si des progrès sont réalisés.
Les pièges sur le chemin de la couverture sanitaire universelle
Le chemin pour parvenir à la couverture sanitaire universelle est difficile et plein d’obstacles. C’est pourquoi les pays essaient souvent de prendre des raccourcis inadéquats, pleins de pièges, qui peuvent même porter atteinte à l’équité et au droit à la santé de la population.
Le financement n’est pas tout
Un premier risque tient à une vision limitée de la couverture sanitaire universelle qui la réduit à une logique de financement des services de santé, sans bien comprendre le financement comme un pilier de plus du système de santé, sans faire siens les principes et valeurs précieux de la stratégie de soins de santé primaires, et sans reconnaître l’importance vitale des déterminants sociaux de la santé (la couverture sanitaire universelle en étant elle-même un).
La logique de marché en santé engendre de l’inéquité
L’OMS comme la Banque mondiale ont insisté sur la nécessité d’une participation du secteur privé à la prestation de services et à l’assurance dans les pays à revenu intermédiaire et faible. L’OMS la justifie par le fait que ces entreprises existent déjà et ont une forte pénétration dans ces pays. La Banque mondiale, pour sa part, la défend avec une logique économique néolibérale. Toutefois, un poids important du secteur privé à but lucratif dans un système de santé représente un énorme risque.
Les données probantes indiquent que les systèmes de santé régis par une logique de marché sont moins équitables. Dans ces systèmes, les personnes les plus pauvres reçoivent moins de bénéfices. Ils sont aussi moins efficients. Cela tient en partie aux énormes frais administratifs consacrés à contrôler que seules sont couvertes les interventions de santé mises en œuvre selon certaines normes cliniques, et à l’intérêt des entreprises pour la réalisation de profits. Enfin, ils sont plus difficiles à orienter vers l’équité en santé et les priorités de santé publique. Lorsque de puissants lobbies d’entreprises existent, ils cherchent à imposer leur agenda.
Toutefois, le recours à des modèles mixtes public-privé est une réalité dans de nombreux contextes. Dans ceux-ci, la redevabilité, la transparence, le leadership du secteur public et la participation citoyenne sont particulièrement importants pour assurer le respect des principes de la couverture sanitaire universelle.
La fragmentation accroît les écarts de couverture entre riches et pauvres
Lorsqu’il y a plusieurs payeurs, fonds ou assurances différents, le système se fragmente. Dans ces cas, un système privé pour les riches coexiste avec un système d’assurance sociale pour la classe moyenne et un paquet minimal de services pour les personnes aux ressources les plus faibles, financé par des fonds publics. En conséquence, les personnes aux revenus plus élevés ne partagent pas les risques et ne contribuent pas à couvrir les coûts de santé des personnes plus pauvres et ayant plus de problèmes de santé.
En revanche, dans les modèles à payeur unique, les citoyens et citoyennes versent des contributions à un fonds commun, généralement géré par l’État, qui est chargé de payer les prestataires de services de santé (publics ou privés). Les résultats peuvent être encore meilleurs lorsque l’on associe le modèle à payeur unique à un système de paiement par capitation, dans lequel le gouvernement verse un montant fixe par personne. On évite ainsi d’inciter à réaliser plus de procédures ou de paiements que nécessaire. Ce modèle réduit les coûts administratifs et égalise mieux les risques et les bénéfices pour toute la population, contribuant à l’équité et à la viabilité du système.
Un financement fondé sur des contributions volontaires ne peut pas être universel
Dans certains pays à faible revenu, les autorités ont choisi de promouvoir des systèmes à financement fondé sur des contributions volontaires plutôt que sur des recettes publiques. Cela est toutefois lui aussi irréalisable pour atteindre la couverture sanitaire universelle.
C’est le cas, par exemple, de pays africains qui établissent une assurance sociale commune pour seulement une petite proportion de la population (généralement des militaires et des fonctionnaires d’un certain niveau). Ce faisant, ils laissent la couverture de santé du reste de la population dépendre de l’adhésion volontaire à des assurances maladie communautaires, généralement fragmentées en de multiples zones géographiques. Cette alternative est souvent promue comme « approche réaliste » dans des contextes où la majorité de la population n’a pas d’emploi formel permettant une collecte durable de cotisations et de certains impôts. Ce modèle, dans certaines conditions, peut effectivement contribuer à accroître le recours aux services de santé et à réduire les paiements directs parmi ses membres. Toutefois, il exclut les personnes les plus vulnérables, qui ne peuvent pas se permettre de payer leurs droits d’adhésion, s’écartant ainsi des priorités populationnelles de santé publique et de l’équité en santé.
Le système doit couvrir toute la population, ce qui exige dans bien des cas d’augmenter l’investissement public dans le secteur de la santé. Soutenir des initiatives d’assurance maladie communautaire sans plaider en même temps pour un financement public supplémentaire afin de garantir l’accès à des soins de qualité pour les plus pauvres produit de la discrimination.
Limiter les plans de prestations ne peut pas être la solution
Dans certains contextes, il est courant de chercher à réduire les plans de prestations à un ensemble minimal de services jugés prioritaires, appliqués selon des directives cliniques précises. Toutefois, en pratique, cela s’avère très difficile à faire. De plus, cela implique de grands coûts pour évaluer chaque cas et approuver sa prise en charge par l’assurance, génère des tensions entre assureurs et personnel de santé, et dresse des obstacles pour les personnes usagères. Beaucoup d’entre elles choisiront de ne pas utiliser certains services si elles ne savent pas avec certitude qu’ils seront couverts par leur assurance.
Pourtant, aucun pays ne peut simplement « tout couvrir ». C’est pourquoi, d’une part, il est essentiel de plaider pour un achat stratégique de services de santé. C’est le processus par lequel les autorités allouent des fonds à des prestataires de soins sélectionnés pour qu’ils fournissent des services de santé déterminés selon des mécanismes de paiement établis. L’achat stratégique de services de santé doit toujours donner la priorité à des services coût-efficaces (ce qui exige de prioriser les soins primaires), appliqués dans une vision d’équité et de santé publique, en tenant compte des besoins de toutes les personnes, y compris les plus vulnérables et les plus démunies.
D’autre part, cette vision doit bien sûr inclure des stratégies supplémentaires efficaces pour réduire les coûts et améliorer l’efficience du système sans réduire son efficacité. Cela comprend la lutte contre la corruption, la promotion des médicaments génériques, l’encouragement de la prescription rationnelle, l’incitation à la bonne performance, l’amélioration de la planification hospitalière, l’évaluation périodique de la qualité, l’amélioration de la gestion et de la réglementation, etc.
Comment citer cette page
Abarca, B. (10 novembre 2026). Couverture sanitaire universelle : définition, progrès et pièges sur le chemin. Salud Everywhere. https://saludeverywhere.com/fr/sante-dans-les-crises-humanitaires/couverture-sanitaire-universelle/
Gemini Notebook
Consultez les références bibliographiques de cette page dans ce Gemini Notebook.
Liens externes
- UHC 2030, 20225. ACT for UHC 2025 Report.
- WHO, World Bank, 2025. Tracking Universal Health Coverage: 2025 Global monitoring report.
- People’s Health Movement, 2023. The Universal Health Coverage / Primary Health Care divide. Global Health Watch 6 report.
- WHO, World Bank, 2023. Tracking Universal Health Coverage: 2023 Global monitoring report.
- UHC2030, 2023. From commitment to action. Action agenda on universal health coverage from the UHC movement.
- United Nations, 2019. Political declaration of the high-level meeting on universal health coverage.
- People’s Health Movement, 2016. Priority setting for universal health care.
- People’s Health Movement, 2014. The current discourse on Universal Health Coverage (UHC). Global Health Watch 4 report.
- Kutzin, 2012. Anything goes on the path to universal health coverage? No.
- WHO, 2010. The World Health Report 2010
Health Systems Financing: the Path to Universal Coverage. - World Health Assembly, 2005. WHA58.33. Sustainable health financing, universal coverage and social health insurance.